您好,欢迎访问彩神vll官网!


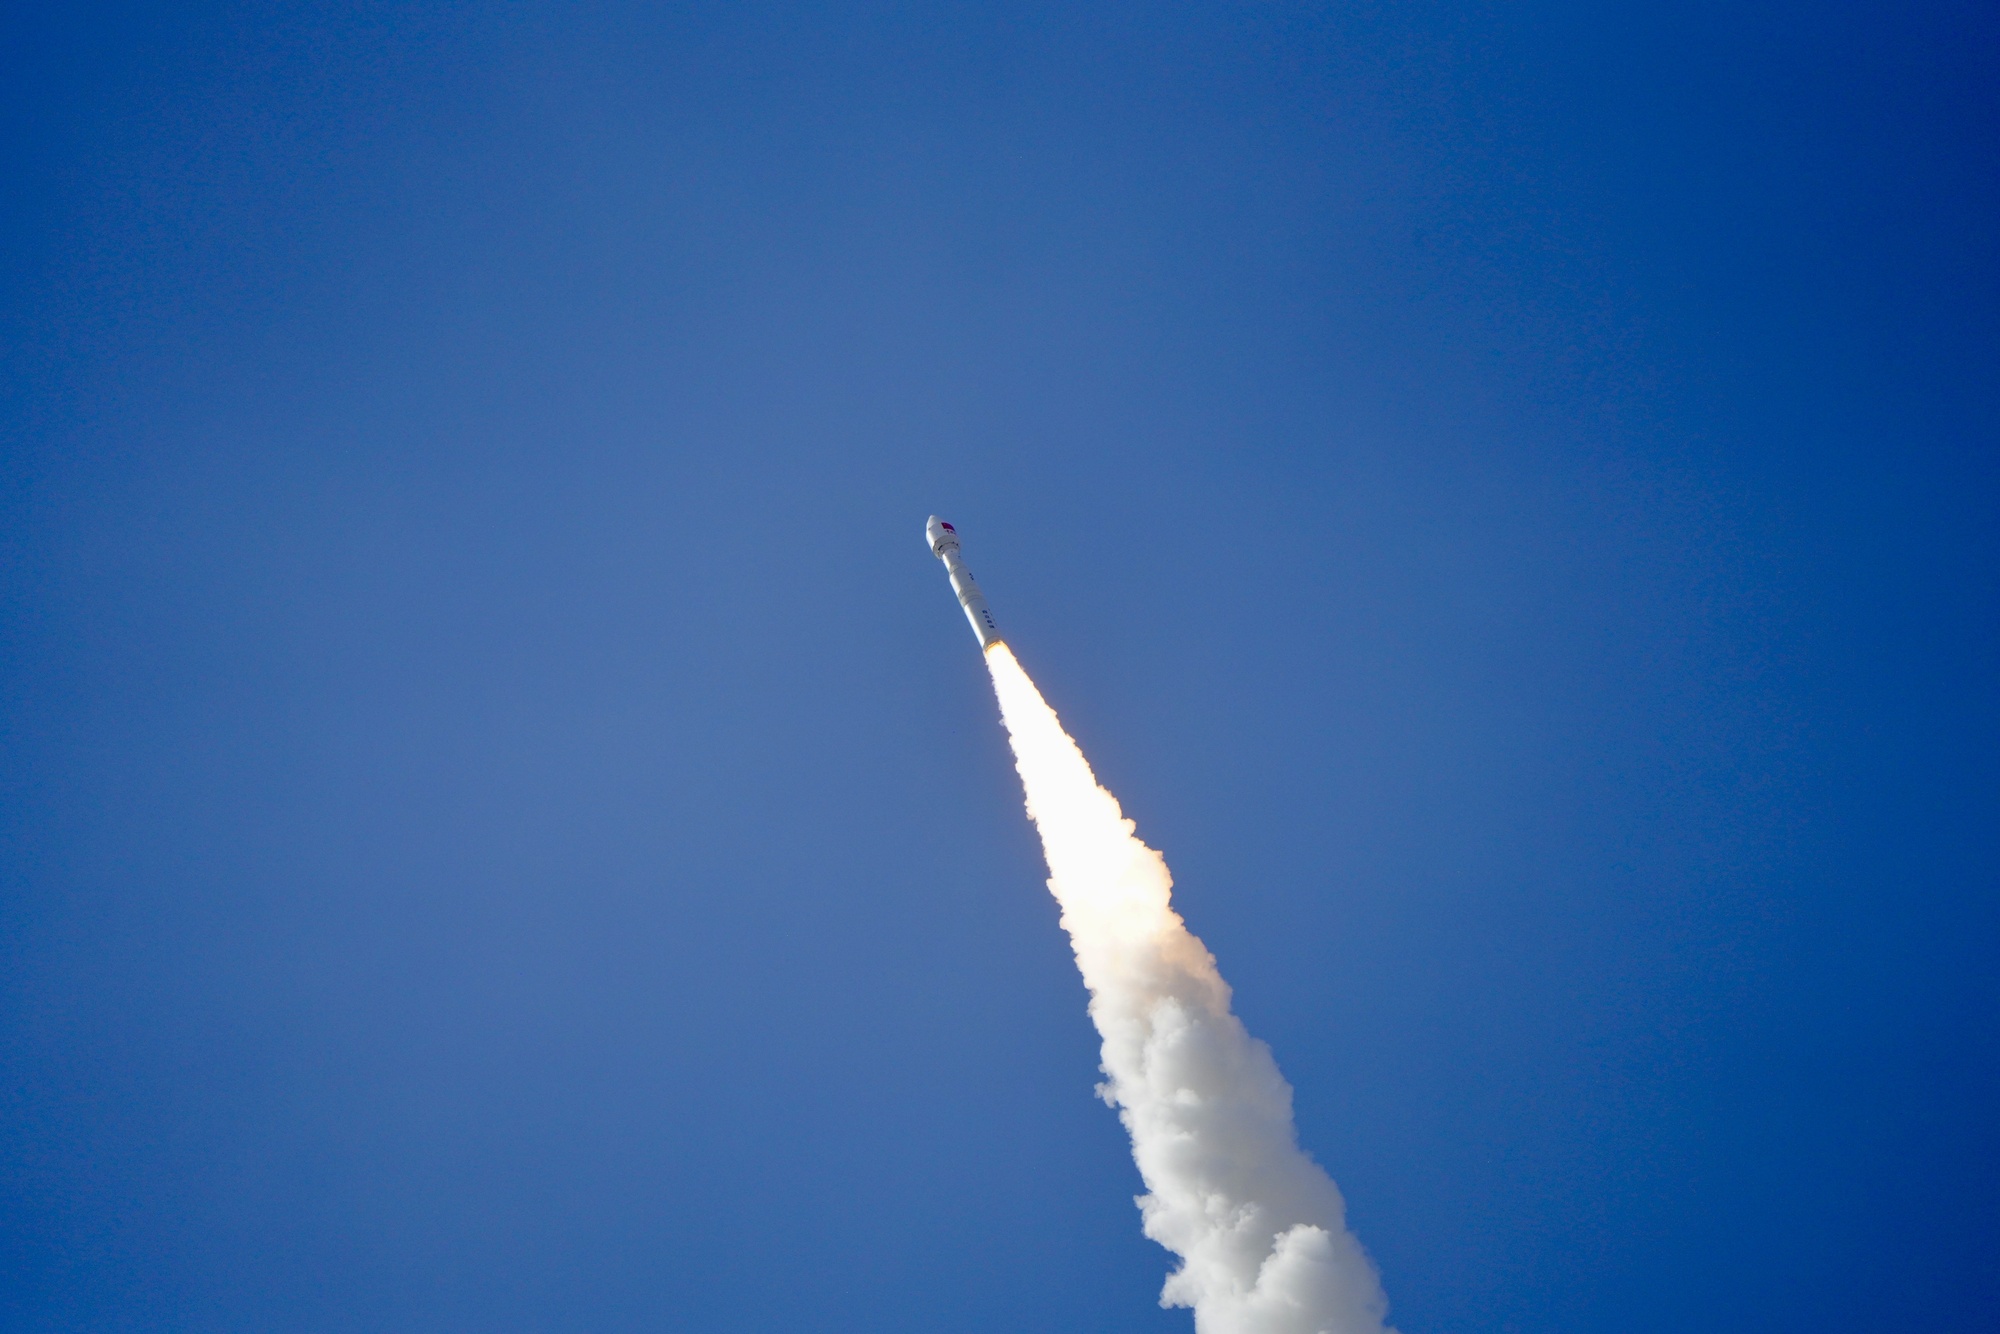
航天发射其中地面发射需依次完成测试区装配检测、发射区星箭对接与推进剂加注、测控系统联调等步骤,最终按程序启动火箭发动机将航天器送入轨道;空中发射是利用航空器将运载火箭携带至高空后释放点火,借助高空稀薄空气减少阻力、利用飞机初速度降低燃料消耗;海上平台发射则可灵活选择发射地点,借助地球自转提升运载能力。
回望过去十年,中国商业航天走完了西方国家近半个世纪的产业化进程。2015年《国家民用空间基础设施中长期发展规划》首次鼓励社会资本进入航天领域,被视为商业航天的“元年”;2024年商业航天首次被写入政府工作报告;2025年国家航天局正式设立商业航天司,实现发射审批、频轨资源、安全监管的一体化统筹管理。
中研普华研究院撰写的《2026年航天发射与卫星制造龙头企业核心竞争力比较分析报告》显示:中国商业航天已从“政策孵化期”全面迈入“工业化大爆发期”,2026年注定是产业的“阿尔法元年”。航天发射与卫星制造的增长逻辑,已从单纯的国家任务驱动,演变为“政策赋能+技术革命+商业需求”三重共振的结构性上行周期。理解这一转变的深层逻辑,是把握行业发展脉络的关键。
2026年的航天发射与卫星制造市场,最显著的特征在于生产方式与竞争格局的双重质变——卫星制造正从“一星一议”的定制模式全面转向平台模块化、通用化和批量化生产;火箭发射正从“单次任务”向“航班化运营”加速演进。
在卫星制造端,一场从“工艺品”向“工业品”的范式革命正在发生。过去,卫星制造依赖宇航级定制化组件,单颗卫星从设计到下线往往以年为单位计算。而今,工业级器件的替代和自动化产线的普及,正在彻底改写这一逻辑。
这一趋势并非个案。长光卫星的全流程制造周期大幅压缩,年产能已达数百颗级别;中国东方红卫星股份有限公司海南超级工厂目标年产能更是瞄准千颗级别。鸿擎科技位于雄安新区的卫星智能制造中试基地已具备年产百颗以上平板卫星的能力,相比传统模式可将单星生产周期缩短八成以上。
在发射端,行业正经历从“国家队独挑大梁”向“国家队与商业体双轮驱动”的深刻转型。2025年,中国全年完成92次宇航发射活动,其中商业航天发射完成50次,占比全年宇航发射总数的54%,全年入轨商业卫星311颗,占比全年入轨卫星总数的84%。商业发射占比历史性地突破半壁江山,标志着中国航天的增长引擎已完成切换。
从市场规模来看,中国商业航天已迈入万亿级赛道。2025年中国商业航天市场规模达2.83万亿元,同比增长21.7%;预计2026年将突破3.5万亿元。从细分市场结构来看,2026年火箭发射与制造、卫星制造、地面站建设运营、卫星导航与位置服务市场规模分别占整体市场的12.7%、24.3%、21.5%和26.7%,合计占比达到85.3%。卫星制造已成为商业航天产业链中仅次于导航与位置服务的第二大细分赛道。
根据中研普华研究院撰写的《2026年航天发射与卫星制造龙头企业核心竞争力比较分析报告》显示:
商业航天产业链涵盖“卫星制造-火箭发射-地面设备-运营服务”的完整闭环,每个环节都在经历颠覆性变革。上游聚焦基础原材料和元器件,中游涵盖航天部组件、单机到整星研制及火箭制造,下游则包括卫星发射后的测运控服务、数据运营及通信服务。
上游核心部件的突破,是支撑整条产业链降本增效的关键。过去,宇航级元器件高度依赖进口,如今国产替代正从“单件突破”走向“批量供给”。在FPGA领域、微波射频芯片领域,国内企业正在积极推进国产化替代。鸿擎科技卫星单机产品已实现100%国内供应商提供,元器件国产化率接近99%。经过充分的空间验证后,国产元器件的成熟度和可靠性已得到检验,未来卫星产品有望实现完全自主可控。
中游环节聚焦规模化交付能力建设。在火箭领域,可重复使用技术取得实质性突破——2026年7月,长征十号乙完成全球首次海上网系回收验证;同年8月,蓝箭航天朱雀三号遥二成功完成我国首款运载火箭一子级陆地回收试验,推动可重复使用火箭彩神股份有限公司技术加快迈入工程验证深化阶段。在卫星领域,柔性产线陆续投产,单星制造成本与周期持续下降。借鉴汽车自动化产线与模块化开发逻辑,部分火箭企业已实现年产20发的生产能力。
下游应用端正在从B/G端向C端加速渗透。低轨卫星互联网进入持续组网阶段,规模部署正带动星箭场协同扩容。手机直连卫星终端价格已从数万元降至千元档,消费级设备占比首超行业级。北斗高精度服务向终端、平台与运营体系延伸,已在精准农业等垂直场景实现规模化应用。中研普华研究团队特别指出,应急通信已成为卫星互联网的战略刚需,在地震、暴雨等灾害中,卫星网络为应急指挥与救援彩神股份有限公司提供了稳定连接。
站在当前时点展望未来,航天发射与卫星制造行业将在政策红利、技术迭代与商业需求的三重共振下,驶入一个确定性极强的增长通道。中研普华产业研究院认为,以下趋势将主导行业走向:
趋势一:从“可回收验证”走向“航班化发射”。 可重复使用火箭技术正从单次回收验证向回收子级复飞与高频运营延伸。随着液氧甲烷液体火箭成为主流路线次以上迭代,发射服务正从稀缺资源转向标准化公共运力。商业航天发射有望在未来数年实现“周周有发射”的常态化节奏。
趋势二:卫星量产从“百颗级”向“千颗级”跨越。 模块化通用平台的全面普及、通导遥一体化载荷集成度的大幅提升,正在推动卫星制造从“百颗级”产能向“千颗级”产能跃升。2027年至2028年将进入卫星批量组网应用阶段,届时手机直连卫星通话、航班上网、低空物流、车辆运输都将通过卫星互联网实现通信。当普通人也能用上卫星互联网,商业航天的普惠价值将真正落地。
趋势三:频轨资源竞争倒逼产业提速。 全球频轨资源竞争日趋白热化,美国率先抢占优质低轨轨道,我国集中申报大量卫星频轨以对冲先发劣势。这种资源争夺正在倒逼国内加快可回收火箭与卫星批量制造,提速星座在轨部署,全产业链迎来规模化发展的战略窗口。
综上,航天发射与卫星制造行业正站在一个由技术、政策与市场共同驱动的历史性转折点上。它已从传统意义上的“国家重器”进化为集规模化制造、可重复运营、普惠化应用于一体的战略性新兴产业。
想了解更多航天发射与卫星制造龙头行业干货?点击查看中研普华最新研究报告《2026年航天发射与卫星制造龙头企业核心竞争力比较分析报告》,获取专业深度解析。
3000+细分行业研究报告500+专家研究员决策智囊库1000000+行业数据洞察市场365+全球热点每日决策内参
